핵심 요약
삼성중공업이 고수익 해양 플랜트인 FLNG(부유식 액화천연가스 설비) 시장을 사실상 독점하며 2027년 ‘연간 영업이익 2조 원’ 돌파를 가시화하고 있습니다. 기수주한 4조 원대 미국 델핀 1호기에 이어 델핀 2호기와 모잠비크 코랄 후속선 수주가 잇따를 경우, 2027년은 역대급 고마진 실적이 쏟아지는 분기점이 됩니다. 여기에 미래 먹거리인 부유식 데이터센터(FDC)와 해상 소형원자로(FSMR)의 상업 수주 가능성까지 더해지며 조선소의 기업가치 재평가가 본격화되고 있습니다.
💡 함께 읽는 메인 가이드
삼성중공업의 해양 플랜트 기술이 어떻게 차세대 해상 AI 데이터센터로 이어지는지 전체 흐름이 궁금하시다면 **삼성중공업은 왜 바다 위에 AI 데이터센터를 띄울까? (종합 가이드)
**를 먼저 확인해 보세요.
1. 전 세계 FLNG 독점: 거제조선소의 독보적 캐시카우
FLNG는 해상 가스전 위에서 천연가스를 채굴해 영하 162도로 급속 냉각·액화하는 최고난도 해양 복합 플랜트입니다. 척당 가격이 2조~4조 원을 호가하는 초고부가가치 설비로, 건조할 수 있는 조선소가 전 세계에서 손에 꼽힙니다.
삼성중공업은 전 세계에 발주된 대형 FLNG 설비의 과반 이상을 성공적으로 건조하며 압도적인 1위 트랙레코드를 보유하고 있습니다.
- 글로벌 대표 실적: 세계 최대 크기의 해양 구조물인 셸(Shell)의 ‘프렐류드(Prelude)’를 시작으로, 아프리카 모잠비크 극심해에 투입된 ‘코랄 술(Coral Sul)’, 캐나다 서부 연안에 투입될 ‘시더(Cedar) FLNG’를 잇달아 수주·건조했습니다.
- 표준 선형(S-FLNG) 경쟁력: 자체 개발한 표준 해양 플랫폼 모델을 통해 발주처 맞춤형 설계 기간을 줄이고, 설계 변경(Change Order)에 따른 공기 지연 위험을 선제적으로 통제하고 있습니다.
2. 연말~후속 FLNG 파이프라인: 델핀 2호기와 모잠비크 후속선
현재 삼성중공업의 추가 수주 가시권에 들어온 메가 프로젝트는 미국 델핀(Delfin)과 모잠비크 코랄(Coral) 후속선입니다.
- 미국 델핀(Delfin) 2호기 후속선:
본계약을 맺은 델핀 1호기(약 4조 3,000억 원)에 이어, 발주처인 델핀 미드스트림은 동일 사양의 2호기 최종투자결정(FID) 및 EPC 계약을 추진 중입니다. 1호기 도면과 조달망을 그대로 활용하는 ‘시리즈 반복 건조’가 적용되어 투입 원가가 대폭 낮아지며 고마진을 확보할 수 있습니다. - 모잠비크 코랄 3호기 및 대형 FLNG:
이탈리아 에니(Eni)는 모잠비크 해상 가스전 확장을 위해 신규 FLNG 입찰을 진행하고 있습니다. 이미 1호기와 2호기를 도맡아 건조한 삼성중공업의 단독 수주가 유력하며, 육상 플랜트 대비 환경 규제와 현지 정세 불안을 피할 수 있어 해상 발주 속도가 더욱 빨라지고 있습니다.
3. 2027년 ‘영업이익 2조 원’ 달성 메커니즘
조선업계와 시장에서 2027년을 삼성중공업의 사상 최대 실적 구간으로 꼽는 이유는 매출 인식 주기와 건조 마진의 ‘골디락스(최적기)’가 맞물리기 때문입니다.
- 2025년: 연결 매출 약 10조 원 / 영업이익 약 7,000억~8,000억 원
- 2026년: 연결 매출 약 12조 5,000억 원 / 영업이익 약 1조 3,000억~1조 5,000억 원
- 2027년 (FLNG 본격 반영): 연결 매출 약 15조 원 / 영업이익 1조 8,000억 ~ 2조 원 돌파 전망 (영업이익률 13~14%대 진입)
- 공정 진행에 따른 FLNG 매출 폭발: 해양 플랜트는 계약 2년 차부터 본격적으로 도크에서 블록 탑재와 배관 작업이 이뤄집니다. 시더 FLNG, 델핀 1호기, 델핀 2호기의 대규모 건조 공정이 2027년에 집중적으로 반영됩니다.
- 고선가 LNG선과의 쌍끌이: 최고가에 수주했던 카타르 2차 물량 등 고마진 LNG 운반선들이 2027년에 대거 인도되면서 기본 실적을 탄탄하게 받쳐줍니다.
4. 차세대 수주 모멘텀: FDC(데이터센터)와 SMR 수주 로드맵
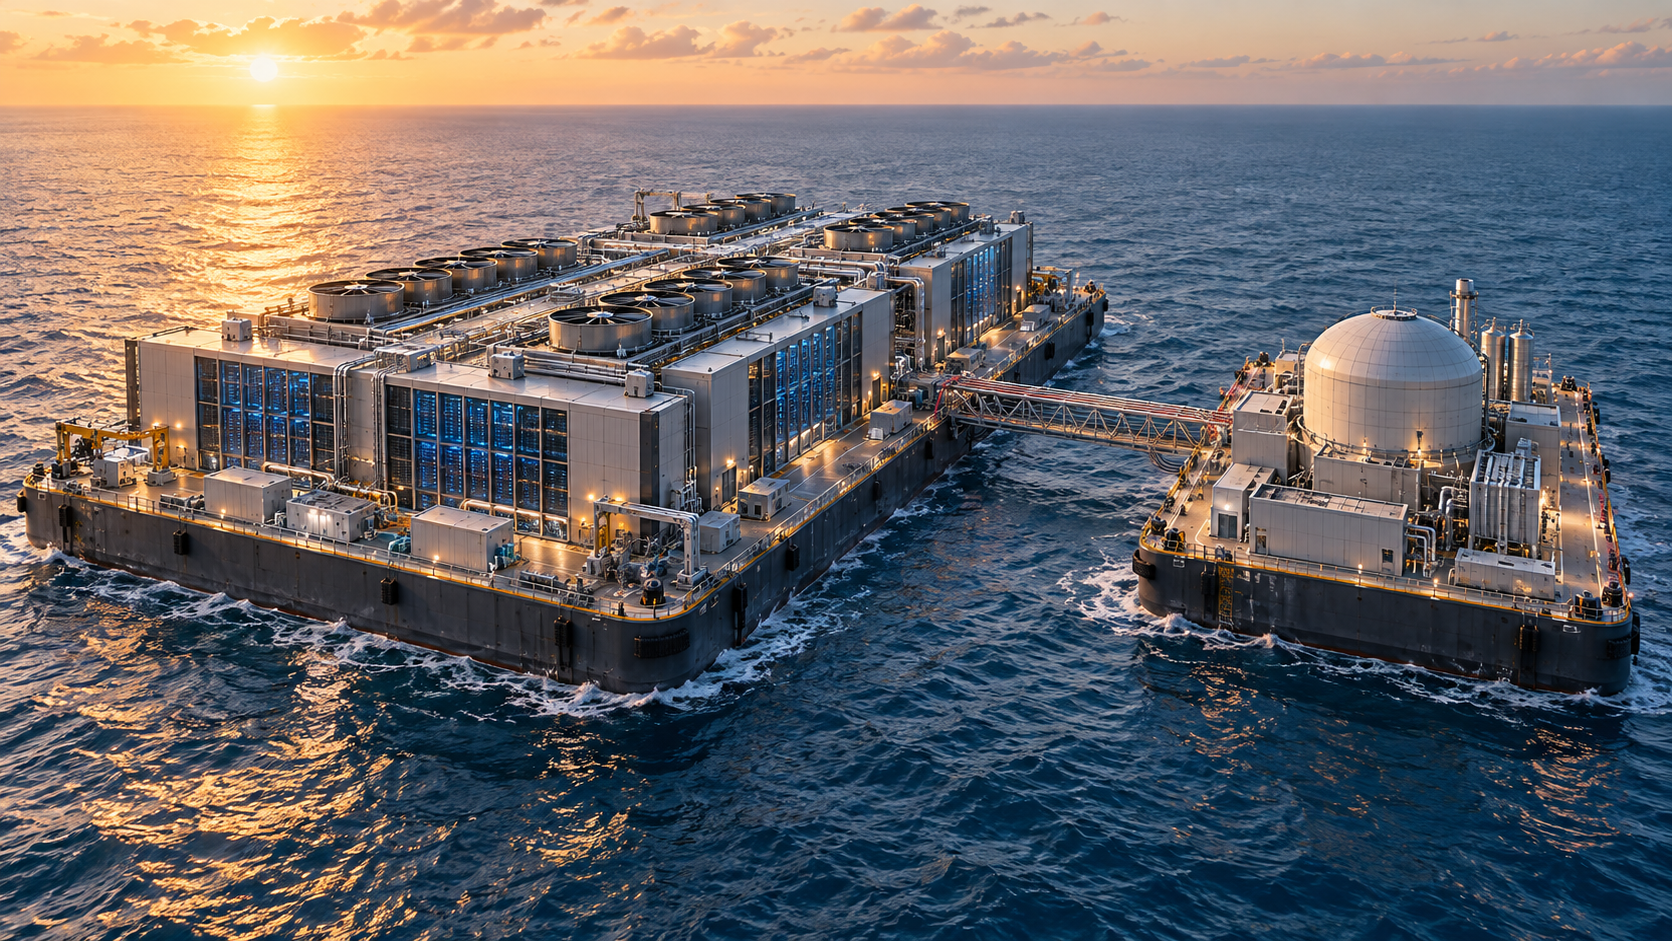
조선업의 고질적인 한계는 ‘수주 절벽(사이클 하락)’이었습니다. 삼성중공업은 FLNG 이후의 차세대 먹거리로 부유식 데이터센터(FDC)와 부유식 소형원자로(FSMR) 수주 파이프라인을 구축하고 있습니다.
- 부유식 데이터센터(FDC) 수주 가능성:
미국 데이터센터 인프라 개발사인 M3(Musterian Tech)와 협력하여 빅테크가 참여하는 해상 AI 인프라 프로젝트를 구체화하고 있습니다. 50MW급 FDC 기본인증(AiP)을 마쳤으며, 상용 모델의 첫 EPC 수주 계약이 2026~2027년 중 가시화될 전망입니다. 1기당 건조 단가는 수천억 원에서 최대 1조 원에 달합니다. - 해상 소형원자로(FSMR) 수주 가능성:
덴마크 시보그(Seaborg)와 협력한 CMSR 바지선에 이어 미국 사전트 앤 런디와 범용 바지선 설계를 완료했습니다. 국제원자력기구(IAEA) 및 국제해사기구(IMO)의 해양 부유식 원전 규제 체계가 정립되는 2028년을 전후해, 도서 지역 전력 공급용 및 FDC 전력 공급용 바지선의 첫 파일럿 수주가 유력하게 점쳐집니다.
5. 핵심 체크포인트와 리스크
- 프로젝트 최종투자결정(FID) 지연 여부: FLNG는 기당 수조 원이 투입되는 만큼 글로벌 가스 가격과 프로젝트 파이낸싱(PF) 금리 환경에 민감합니다. 발주처 간 협상 속도를 모니터링해야 합니다.
- 거제조선소 특수 공정 인력 수급: FLNG와 향후 FDC·SMR은 일반 상선 대비 특수 고압 배관, 전장 케이블, 계장 제어 인력 투입량이 2~3배 많습니다. 원활한 공기 준수를 위한 숙련 기술자 확보가 실적 달성의 최종 열쇠입니다.
📚 [조선업과 AI 해상 인프라 시리즈]